
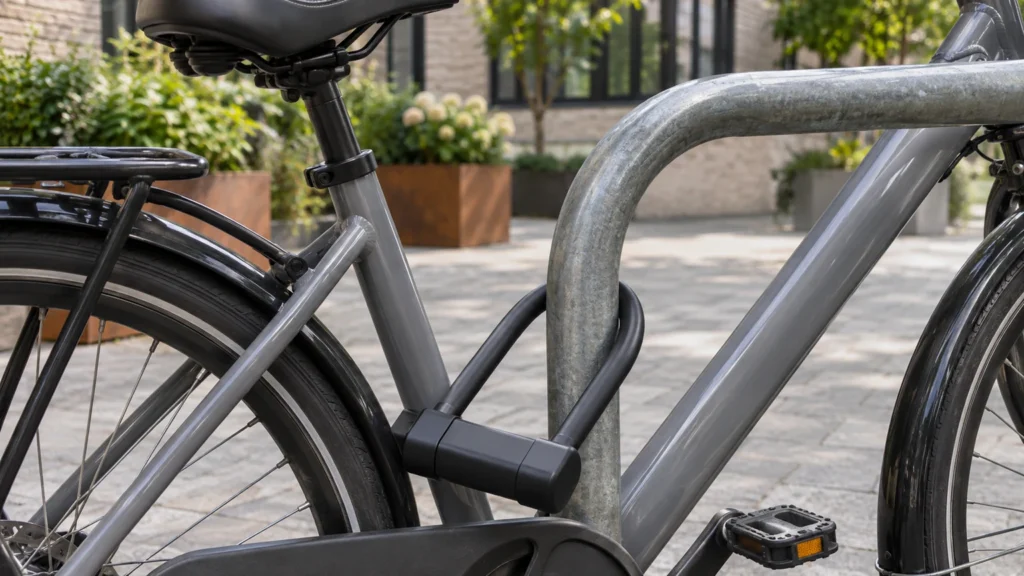
Kolo za 40 000 Kč zamknete u obchodu a po návratu najdete jen prázdný stojan. O tom, co může pojišťovna vyplatit, rozhodují podmínky pro krádež mimo domov, uznaná hodnota kola, limit a spoluúčast. Z celkové pojistné částky domácnosti výsledek nevyčtete. Ještě před nákupem pojistky si vyberte dvě místa, kde kolo skutečně necháváte, a ověřte pro každé zvlášť, co smlouva vyžaduje.
Začněte místem, kde kolo odkládáte
Pojištění domácnosti obvykle pracuje s místem pojištění a může mít samostatná pravidla pro věci mimo něj. Kolo ve vlastním uzamčeném sklepě, na chodbě společného domu a ve stojanu u nádraží proto posuzujte odděleně. Když na nabídce vidíte „kola kryta“, hledejte část podmínek, která popisuje právě krádež z vašeho typu prostoru. Rozdíl mezi pojištěním domácnosti a nemovitosti pomůže najít správnou smlouvu, pokud máte na jedné adrese obě.
Některé pojistné produkty zahrnují jízdní kola mimo domov do vybrané varianty domácnosti. Jiné umožňují pojistit jednotlivě popsanou sportovní výbavu nebo přidat zvláštní krytí. Například ČSOB Pojišťovna popisuje možnost krytí u stojanu před obchodem u produktu Náš domov. Kooperativa má samostatný produkt sportovní výbavy. Jde o příklady odlišného uspořádání. Pro rozsah vaší pojistky je rozhodující sjednaná varianta a znění podmínek.
- Veřejné místo. Hledejte povolený způsob uzamčení, požadavek na pevný stojan, časové nebo jiné výluky.
- Společná kolárna. Ověřte, zda podmínky vyžadují uzamčení místnosti i samostatné zajištění kola. Přístup dalších lidí může ovlivnit posouzení místa.
- Kolo na nosiči auta. Vyhledejte výslovné podmínky pro nosič a odstavené vozidlo. Zamčené auto nemusí řešit zabezpečení nákladu zvenčí.
- Pobyt v zahraničí. Ověřte územní platnost. Pojistka použitelná na jednom českém výletu nemusí pokrývat stejnou situaci v jiné zemi.
Zámek posuzujte podle znění smlouvy
Smlouva může určit, která část kola má být připnutá k pevnému bodu, nebo vyžadovat určitou třídu zabezpečení. Projděte konkrétní formulaci a srovnejte ji s tím, co vlastníte. Má-li zámek označení od výrobce, uložte si model, doklad a případné potvrzení certifikace. Když popis mluví o překonání zajištění, ptejte se, jaké podklady bude pojišťovna potřebovat a co dělat, pokud pachatel odnesl i zámek. Odpověď si nechte potvrdit pro vaši smlouvu.
Na místě často záleží i na samotném objektu, ke kterému je kolo připnuté. U tenkého nebo otevřeného stojanu se pojistná podmínka může posuzovat jinak než u pevně ukotvené konstrukce. U praktického plánování si proto vyberte místo, kde způsob zabezpečení splníte i ve spěchu. Pokud obvykle u práce žádný odpovídající bod není, odpovídající pojistný limit sám tuto slabinu nevyřeší.
Výpočet začíná uznanou škodou
V čistě modelovém případě stojí kolo nové 40 000 Kč, ale pojišťovna při události podle sjednaného způsobu ocenění uzná škodu 32 000 Kč. Pro krádež mimo domov je v příkladu limit 25 000 Kč a pevná spoluúčast 1 000 Kč. Pokud modelová smlouva nejprve omezí škodu limitem a potom odečte spoluúčast, výsledek je 24 000 Kč. Z původní pořizovací ceny zbývá rozdíl 16 000 Kč, z uznané škody 8 000 Kč. Vlastní smlouvu zkontrolujte i v pořadí výpočtu.
Když je spoluúčast procentní s minimální částkou, nemůžete její hodnotu převzít z pevného příkladu. Proveďte výpočet podle základu, který určuje smlouva. Projděte si příklady spoluúčasti v pojištění a ptejte se, zda se zvláštní limit vztahuje na jedno kolo, jednu událost nebo součet za období. Dvě dražší kola v jedné události nemusejí automaticky znamenat dva celé limity.
Připravte si doklady předem
Uschovejte účtenku či kupní smlouvu, zapište výrobní číslo rámu a vyfoťte celé kolo i jeho odlišující znaky. U příslušenství si zaznamenejte, co je součástí hodnoty kola a co se dokládá samostatně. U elektrokola se ptejte na baterii a příslušenství, které je odnímatelné. Pokud kolo kupujete z druhé ruky, ověřte, jaká forma dokladu je u vybraného produktu přijatelná.
Při krádeži si bezpečně vyfoťte místo a zbytky zajištění, pokud tam zůstaly. Postupujte podle pokynů policie a pojišťovny a uložte si číslo oznámení. Neposílejte údaje o smlouvě nebo fotografie dokladů někomu, kdo se za pojišťovnu vydává v neověřené zprávě. K širší kontrole smlouvy se hodí přehled toho, co kryje pojištění domácnosti. Před sjednáním si nechte písemně potvrdit konkrétní místa, která potřebujete pokrýt.
Kolik doplňkového krytí potřebujete
Sepište si cenu náhrady kola, pravděpodobné uznané ocenění podle nabídky a nejvyšší ztrátu, kterou zvládnete ze svého rozpočtu. Potom porovnejte dvě pojistné varianty pro stejný scénář. Nabídka s vyšším limitem může být prakticky méně vhodná, když na vašem běžném místě nedokážete splnit podmínku zabezpečení. Levnější pojistka může stačit pro starší kolo, když je její limit blízko skutečné hodnotě. Smysl posuzujte podle vlastního používání a možnosti nahradit kolo, nikoli podle reklamní maximální částky.
Ověřte, že dva limity skutečně porovnáváte pro stejnou situaci
V prvním modelu se částka 25 000 Kč vztahuje jen ke krádeži venku. Druhá nabídka může pro celé sportovní vybavení uvádět 50 000 Kč, ale mít zvláštní nižší limit pro veřejné místo. Pokud v ní najdete například limit 20 000 Kč pro stejnou situaci, vyšší celková částka vám pro toto srovnání nepomůže. Nechte si vypsat obě čísla a podmínku, která se k nim vztahuje. Při čtení ceníku si označte, jestli jde o limit v ceně, nebo volitelné navýšení.
Při porovnání nabídky myslete i na to, kdo kolo používá. U kola člena domácnosti, vypůjčeného kola nebo kola používaného při práci si ověřte, zda ho smlouva zahrnuje. Samostatně se ptejte na druh události. Pád kola během jízdy a odcizení zabezpečeného kola jsou dvě různé situace. Do vlastního seznamu uveďte jen případy, které potřebujete řešit. Pojišťovna tak může odpovědět na konkrétní dotaz a vy snadněji porovnáte podmínky i cenu.
Časté otázky
Je kolo venku automaticky součástí pojištění domácnosti?
Rozhoduje konkrétní varianta. Hledejte krytí mimo místo pojištění, zahrnutý typ věci, požadavky na zajištění a výluky. Stejnou otázku položte zvlášť pro stojan, kolárnu a nosič auta.
Platí limit z nabídky i při odcizení baterie?
Zkontrolujte, zda jsou odnímatelné části zahrnuté jako příslušenství a za jakých podmínek. Odcizení samostatné baterie se může posuzovat jinak než krádež celého kola.
Jak doložím hodnotu kola z druhé ruky?
Uschovejte kupní smlouvu, doklad o platbě a údaje o stavu kola. Před uzavřením smlouvy se zeptejte, jak pojišťovna hodnotu stanoví a zda vyžaduje další dokumentaci.
Vyplatí se porovnat dvě nabídky podle výše spoluúčasti?
Ano, spolu s limitem, způsobem ocenění a podmínkami zabezpečení. Spočítejte stejný model škody pro obě nabídky a zvlášť si poznamenejte, kde by samotný vznik nároku závisel na jiné podmínce.