

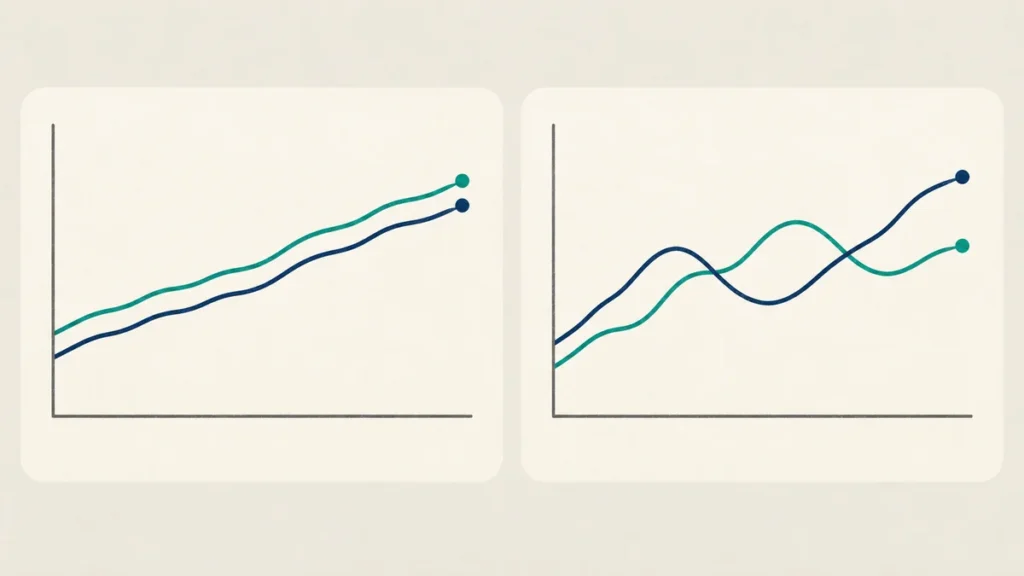
Ilustrace vytvořená pomocí AI.
Redakčně ověřeno 11. října 2026. Článek byl nyní doplněn do archivu se červnovým nebo červencovým publikačním datem. Modelové příklady jsou vlastní a nepředstavují nabídku ani příslib výsledku.
Co v článku najdete
Dvě ETF mohou mít podobný roční výsledek, ale jinak přesně sledovat index během roku. Tracking difference popisuje rozdíl výnosu fondu a benchmarku za určité období. Tracking error popisuje proměnlivost rozdílů výnosů. Nejde o dvě označení stejného poplatku. Pokud je zaměníte, můžete vybrat produkt na základě čísla, které odpovídá na jinou otázku. Praktické srovnání začíná totožným benchmarkem, měnou a zacházením s dividendami, teprve potom přichází výpočet a posouzení, zda odchylka odpovídá popsané strategii.
Rozdíl výnosů za stejné období
Ve vlastním modelu fond vydělá za rok 7,6 procenta a srovnatelný index osm procent. Při konvenci fond minus index činí tracking difference minus 0,4 procentního bodu. Někteří poskytovatelé používají opačný směr odečítání, takže si vždy přečtěte definici znaménka. Není správné automaticky tvrdit, že každé kladné číslo znamená horší sledování. Zaznamenejte si, kdo ukazatel vypočetl, za jaké období a s jakou konvencí. Bez toho můžete dvě stejné skutečnosti považovat za opačné výsledky.
Rozdíl v procentních bodech není procentní ztrátou z původního výnosu. V uvedeném modelu porovnáváte 7,6 s osmi, nikoli cenu fondu s cenou indexového bodu. Pokud se modelový počáteční majetek 50 tisíc korun zvýší o osm procent, je výsledkem 54 tisíc. Při růstu 7,6 procenta končí na 53 800 korunách. Rozdíl je 200 korun. Výpočet vynechává vlastní obchodní náklady a předpokládá stejnou měnu, stejné období a správné reinvestování případných příjmů.
Proměnlivost odchylky v průběhu času
Tracking error zkoumá, jak kolísá rozdíl periodických výnosů fondu a indexu. Prakticky se používá statistický výpočet z řady pozorování a často následná annualizace. Procento uvedené v reportu proto potřebuje informaci o frekvenci dat, délce období a metodice. Denní a týdenní vstupy nemusí dávat totožný údaj. Pokyny ESMA odlišují roční rozdíl výnosů od volatility rozdílů a pro indexové UCITS pracují se zveřejňováním těchto informací. Konkrétní report čtěte spolu s jeho metodickou poznámkou.
Vlastní zjednodušený model má čtyři měsíční odchylky minus 0,10, minus 0,10, minus 0,10 a minus 0,10 procentního bodu. Všechny jsou stejné, takže jejich směrodatná odchylka je nula. Fond přesto každý měsíc zaostává podle uvedeného odečítání. Druhý model má odchylky plus 0,10, minus 0,10, plus 0,10 a minus 0,10. Jejich průměr je nula, ale variabilita není nulová. Tento jednoduchý rozdíl vysvětluje, proč stabilní zaostávání a kolísavé sledování představují dvě různé vlastnosti.
Pro druhý model vyjde při populační konvenci směrodatná odchylka 0,10 procentního bodu měsíčně a po zjednodušeném násobení odmocninou dvanácti přibližně 0,346 procentního bodu ročně. Výběrová konvence by dala jiné číslo. Nejde o metodiku závaznou pro skutečný fond ani o dostatečně dlouhou řadu pro jeho hodnocení. Záměrně uvádíme předpoklady, aby model nebudil dojem ověřené tržní statistiky. U reálného produktu používejte metodiku zveřejněnou poskytovatelem a neodvozujte jeho tracking error z pouhých čtyř bodů.
Benchmark musí být skutečně stejný
Index může existovat jako cenový, s hrubým reinvestováním dividend nebo s čistým reinvestováním podle jeho daňových předpokladů. Fond s celkovým výnosem nelze férově porovnat s indexem ignorujícím dividendy a výsledek označit za kvalitu správce. Ověřte přesný název a variantu benchmarku v prospektu i reportu. Pokud veřejná stránka ukazuje jen obecnou zkratku, dohledejte podrobnější dokument. Rozdíl metodik může být větší než rozdíl mezi dvěma fondy, který se snažíte porovnávat při výběru.
Stejně zacházejte s měnou. Výnos fondu v korunách a indexu v dolarech do rozdílu vnáší měnový pohyb. Máte-li měnově zajištěnou třídu, ověřte odpovídající referenci a její konstrukci. Není smysluplné považovat odlišný korunový výsledek automaticky za neschopnost fondu sledovat index. Měnové riziko investice vysvětluje tuto další vrstvu. Nejdřív srovnejte mechanismus fondu na odpovídající bázi, až potom jeho dopad na vlastní domácí rozpočet a hodnotu majetku v korunách.
Které náklady a postupy vytvářejí rozdíl
Výsledek sledování mohou ovlivňovat průběžné náklady, obchodní náklady, práce s dividendami, hotovost i způsob replikace. Příjem z půjčování cenných papírů může část nákladů vyrovnávat. Zjednodušená rovnost tracking difference rovná se TER ale neplatí obecně. Ukazatel TER a jeho omezení pomáhá rozlišit průběžný nákladový údaj od celého skutečného výsledku. Při nečekaném rozdílu si proto vyžádejte vysvětlení z roční zprávy, namísto toho, abyste jej celý připsali jedinému zveřejněnému poplatku.
Změna vah indexu může být pro fond náročnější u méně likvidních instrumentů. Výběrová replikace se může chovat odlišně od plného koše. Syntetická konstrukce zase používá smluvní mechanismus sledování. Důležité je, zda reportovaná odchylka odpovídá zveřejněné strategii a zda je vysvětlena. Přehled metod najdete v návodu k replikaci ETF. Ani malá historická odchylka neznamená, že produkt nemá riziko protistrany, koncentrace či budoucí změny způsobu sledování zvoleného benchmarku.
Nezaměňujte NAV a burzovní graf
Pro posouzení řízení fondu bývá podstatné, z jaké hodnoty se počítá výnos portfolia. Burzovní cena může obsahovat proměnlivou prémii nebo diskont. Pokud na jedné straně používáte NAV a na druhé poslední obchodní cenu, přidáte do porovnání další jev. U distribuujícího produktu navíc nezapomeňte na vyplacené příjmy. Samotný pokles cenového grafu v den související s distribucí neukazuje celý investiční výsledek. Údaje si proto před odečítáním sjednoťte a zaznamenejte jejich zdroj.
Ve vlastním porovnání dvou fondů si vytvořte řádky pro ISIN, benchmark, měnu, období, distribuci a metodiku. K chybějící položce napište neověřeno. Až po této kontrole doplňujte čísla do výpočtu. Pokud poskytovatel zveřejňuje annualizovaný tracking error, není vhodné jej odečíst od ročního výnosu jako další poplatek. Jde o statistickou informaci o kolísání relativního sledování, nikoli o automatickou hotovostní ztrátu vašeho účtu v právě skončeném roce nebo předpověď na příští rok.
Jak použít výsledek při rozhodování
Srovnání za více odpovídajících období může ukázat stabilitu sledování a upozornit na změnu. Velmi krátká nebo vybraná příznivá řada ale snadno vytvoří zkreslený obrázek. Prověřte i historii fondu, případnou změnu indexu a úpravu strategie. Slučování dvou odlišných benchmarků do jedné dlouhé řady může být zavádějící. Při významné změně nejdřív hledejte vysvětlení správce. Čísla mají podpořit konkrétní otázku a porovnání, nikoli přimět k častému obchodování jen podle pořadí v jednom žebříčku.
Do investičního deníku uložte nejen výsledek, ale také předpoklady. Vlastní obchod má spread, poplatek a možné náklady měnové konverze; rozdíl ve sledování neříká, jak drahé bude přejít k jinému fondu. Pro malé pravidelné vklady může být jednorázový obchodní náklad významný. Celé rozhodnutí vraťte k účelu peněz a době držení. Technicky přesné sledování nežádoucího indexu samo nevytvoří vhodnou investici pro vaši rezervu, krátký výdaj nebo osobní schopnost snášet pokles.
Kontrola změny zveřejněné metodiky
Jestli správce začne používat jinou frekvenci pozorování nebo jinou variantu benchmarku, staré a nové číslo nepovažujte automaticky za srovnatelnou řadu. Uložte obě metodické poznámky a označte přechod v evidenci. Vlastní situace může mít původní report z denních výnosů a nový z týdenních; samotný pokles zveřejněné volatility pak ještě nedokládá lepší práci fondu. Vyžádejte si vysvětlení nebo přepočet na stejné bázi. Pokud jej nemáte, zachovejte omezení výslovně v porovnání a neopírejte o něj tvrzení, že produkt výrazně zlepšil sledování indexu.
Časté otázky
Je tracking difference stejná jako TER?
Není. TER popisuje průběžný nákladový ukazatel, zatímco rozdíl výnosů zachycuje skutečný výsledek sledování na dané bázi. Ovlivnit jej mohou i transakce, dividendy, hotovost a příjmy z půjčování instrumentů. Pro konkrétní fond čtěte vysvětlení v reportu a porovnávejte stejné období.
Může fond zaostávat a mít nulový tracking error?
V jednoduchém modelu ano, pokud jsou periodické odchylky stále stejné. Jejich proměnlivost je nulová, ačkoli fond v každém období zaostává. Skutečný report závisí na metodice a datech. Malý tracking error proto sám neříká, že celkový výnos přesně odpovídá benchmarku.
Znamená kladná tracking difference lepší výnos?
Pouze při definici fond minus index a stejné metodice. Poskytovatel může používat opačné znaménko. Před interpretací proto ověřte konvenci, měnu, období a dividendy. Bez těchto informací můžete zaměnit kladně uvedené zaostávání za překonání benchmarku nebo srovnávat dvě nesouměřitelná čísla.
Mám odečíst tracking error od svého výnosu?
Nejde o poplatek, který byste automaticky odečítali. Ukazatel popisuje volatilitu rozdílů periodických výnosů fondu a benchmarku podle konkrétní statistické metodiky. Váš hotovostní výsledek určují skutečné ceny, příjmy a náklady transakcí. Obě informace jsou užitečné, ale mají odlišný význam.
Stačí porovnat grafy dvou ETF?
Pouhý graf obvykle nestačí. Ověřte přesný benchmark, stejnou měnu, období a reinvestování příjmů. Rozlišujte NAV od burzovní ceny. Odlišná třída nebo varianta indexu může vytvořit zdánlivou odchylku. Až po sjednocení dat má smysl porovnávat kvalitu sledování a vlastní obchodní náklady.


