

Dodatečně doplněný článek do archivu roku 2026. Skutečně zveřejněno 9. října 2026; datum v záhlaví určuje zařazení v archivu.
Co v článku najdete
Kapesné pro děti potřebuje především jasnou dohodu: kolik peněz přijde, kdy je dítě dostane a co z nich má platit. Stejné číslo neznamená stejný rozsah, pokud jedno dítě kupuje jen drobnosti a druhé také dohodnuté školní potřeby. Na vlastním příkladu ukážeme týdenní rozdělení, roční součet a odkládání na konkrétní cíl. Nejde o doporučenou částku pro každý věk ani o jediný výchovný postup. Základní potřeby a bezpečí dítěte se nemají stát sázkou v rozpočtovém cvičení.
Nejdříve pojmenujte účel kapesného
Rozdělte potřeby dítěte na ty, které zajišťuje domácnost, a dohodnuté samostatné nákupy. Dítě má vědět, zda jeho peníze pokrývají občasnou drobnost, dárek kamarádovi nebo jiný konkrétní účel. Převod pro povinnou platbu může být samostatnou položkou mimo běžné kapesné. Pokud rozsah později změníte, upravte také dohodu a přehled. Samotné zvýšení částky bez vysvětlení nových potřeb může vytvářet spor o to, zda má dítě více volných peněz, nebo větší povinnost něco zaplatit.
Česká spořitelna ve svém vzdělávacím článku popisuje vlastní týdenní nebo měsíční dětský rozpočet a pravidelné kapesné jako možnost učení přehledu. Tuto obecnou myšlenku zde převedeme do vlastního modelu. Nepřebíráme sazbu podle věku ani nabídku bankovního produktu. U skutečné domácnosti rozhoduje rozsah potřeb, schopnost dítěte dohodě rozumět a peníze, které lze pravidelně uvolnit. Praktický přehled může být papírový, s obálkami nebo jiný přiměřený způsob; technická aplikace sama dohodu mezi lidmi nevytvoří.
Vlastní pravidlo pro jedno předání
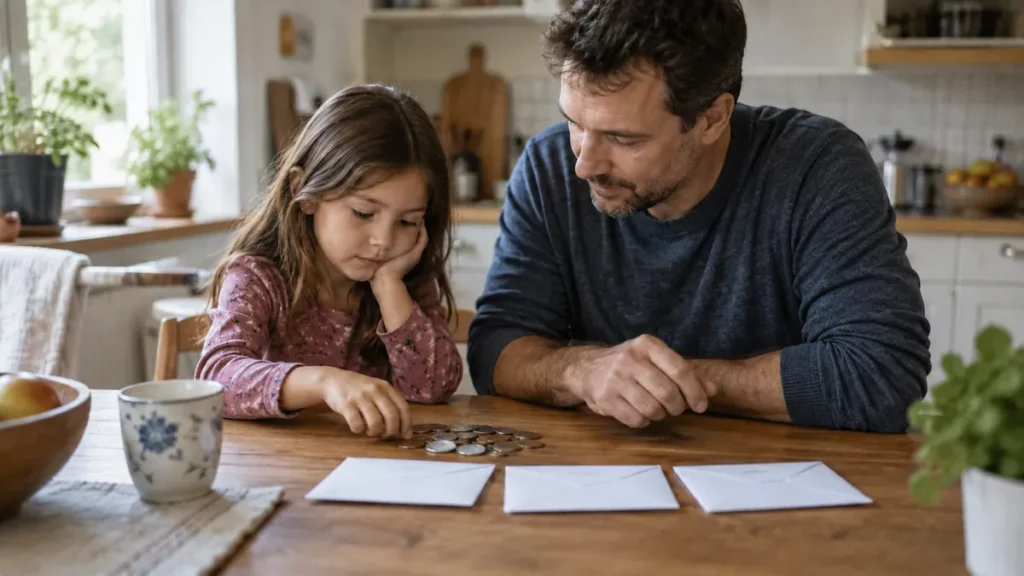
V zadání dostává jedno školní dítě 100 korun týdně na konkrétní dohodnuté volitelné potřeby. Z každého předání plánuje 60 na drobné nákupy, 30 na vlastní cíl a 10 jako malou pohotovostní část. Základní jídlo, dopravu a povinné školní potřeby v tomto příkladu dál zajišťuje domácnost mimo kapesné. Částky jsou vlastní, ne doporučení pro vaše dítě. Předem se domluvíte na dni předání a na tom, jak budete řešit mimořádnou potřebu.
| Účel | Zadání na týden | Za 4 týdny |
|---|---|---|
| Drobné vlastní nákupy | 60 Kč | 240 Kč |
| Odkládání na vlastní cíl | 30 Kč | 120 Kč |
| Malá pohotovostní část | 10 Kč | 40 Kč |
| Předané kapesné celkem | 100 Kč | 400 Kč |
| Stejné zadání za 5 předání | 5 × 100 Kč | 500 Kč |
| Stejné zadání za 52 předání | 52 × 100 Kč | 5 200 Kč |
Po čtyřech předáních dostane dítě 400 korun. Do cíle přidělí 120, na pohotovost 40 a pro drobné nákupy 240. Těchto 120 a 40 se zatím neoznačuje za spotřebu, pokud peníze jen zůstaly odložené. Přehled má oddělit přijaté prostředky, skutečné nákupy a zbývající peníze podle účelu. Stejnou třicetikorunu nelze současně považovat za odloženou na cíl a dostupnou pro další nákup bez vědomé změny rozdělení, kterou společně zaznamenáte.
Týdenní předání není totéž co měsíční sazba
Při 52 předáních po 100 korunách vychází vlastní roční model na 5 200. Dvanáct měsíčních předání po 400 dává 4 800, tedy o 400 méně. Čtyři týdny proto nepoužívejte automaticky jako každý celý kalendářní měsíc. V měsíci s pěti skutečnými předáními potřebuje rodina 500 místo 400. Konkrétní roční počet ověřte podle skutečného dne a začátku dohody; modelových 52 je zde výslovné zadání, nikoli automatická vlastnost každého způsobu předávání.
Pro rodinný peněžní plán napište termíny stejně jako u jiných pravidelných plateb. Jestliže rodič dostává příjem jednou za měsíc, může část na všechna příští předání oddělit předem. Nemusí tím dítěti změnit dohodnutý interval. Přehled domácnosti sleduje skutečnou úhradu kapesného, zatímco dětský přehled jeho další použití. Při společném pohledu rodiny zachovejte metodu, aby se stejné peníze nezapočetly jako dva nákupy: předání dítěti a pozdější konkrétní útrata jsou odlišné fáze téhož peněžního toku.
Odkládání na vlastní konkrétní cíl
Dítě chce v dalším vlastním zadání věc za 480 korun a začíná bez předchozích úspor. Při odkládání 30 z každého předání potřebuje 16 takových odložení. Po dvanácti má 360 a chybí 120; další čtyři odložení tento rozdíl pokryjí. Pokud se cena cíle změní nebo část peněz použije jinak, přepočítejte zbývající potřebu. Výpočet nemá žádný úrok ani výnos. Jde o jednoduchý přehled vlastních peněz, skutečných termínů a postupného doplňování zvoleného účelu.
Ke cíli uveďte cenu, již připravené peníze a další termín kontroly. Fotografie věci nebo popsaný účel mohou přehled zpřístupnit, ale rozhodující je skutečná částka. Když nakonec dojde k nákupu, zaznamenejte úhradu jednou a přepočítejte zbytek. Předchozí přesuny do obálky nejsou dalším nákupem stejné věci. Pokud rodič poskytne mimořádný příspěvek, oddělte jej od pravidelného kapesného. Samotné dosažení cíle po příspěvku neznamená, že běžná týdenní dohoda má od nynějška vyšší částku.
Co dělat po rychlém utracení
Dohodněte si předem způsob reakce na volitelný nákup, který vyčerpá peníze dříve. Projděte účel, zbývající dny a možné rozhodnutí pro příště. Nepoužívejte nedostatek pro volitelné nákupy jako důvod k odepření nezbytné potřeby nebo bezpečné dopravy. Pokud dáte další peníze, označte, zda jde o mimořádnou pomoc, opravu nejasného rozsahu nebo změnu dohody. Tak zůstane srozumitelné, které předání je pravidelné a proč se skutečný tok proti původnímu zadání změnil.
V malém vlastním příkladu dítě z nákupní části 60 korun zaplatí 45 a zůstane 15. Pokud za další dohodnutou drobnost potřebuje 25, rozdíl je 10. Rozhodnutí může být odložit nákup, zvolit vhodnou levnější možnost nebo vědomě upravit vlastní rozdělení podle dohody. Tabulka sama nevytváří právo na další peníze ani výchovnou sankci. Důležité je nevydávat osobní rozhodnutí o změně cíle za matematickou chybu; početní přehled má umožnit pochopit důsledky skutečného použití částek.
Dary a mimořádné příjmy veďte zvlášť
Peníze k narozeninám nebo jiný dar nepřidávejte automaticky do běžné měsíční sazby. Ujasněte si účel a přiměřený způsob evidence. Pokud je dar určen na konkrétní věc, nepředpokládejte bez vyjasnění, že kryje běžné týdenní nákupy. V modelu cíle za 480 by samostatný příspěvek 150 snížil chybějící část na 330. Při dalších odloženích po 30 by bylo potřeba jedenáct předání. Tato změna cíle sama nemění pravidelné kapesné 100 korun ani jeho obvyklý interval.
Sourozenci potřebují vysvětlený rozsah
Při porovnávání částek sledujte, co z nich každé dítě skutečně hradí, jak často přicházejí a co nadále platí rodič. Stejná výše může mít různý účel, odlišná výše může odpovídat jiným potřebám. Dohodu vysvětlete přiměřeně a zachovejte dostupnost v rodinném rozpočtu. Článek nepředepisuje stejné nebo odlišné částky podle pořadí narození či věku. Vlastní přehled má umožnit kontrolu konkrétního zadání, nikoli vytvářet obecné hodnocení správnosti rodiny z jednoho čísla bez dalších souvislostí.
Hotovost nebo účet podle skutečné potřeby
U hotovosti potřebujete bezpečné uložení a srozumitelnou evidenci. U bankovního účtu ověřte vlastníka, přístup, kartu a bankovní limity; zvolený produkt nemá automaticky všechny stejné funkce. Navazuje kontrola dětského účtu a oprávnění. Dítě má rozumět zůstatku i tomu, že osobní odložení na cíl nemusí být technicky blokovanou rezervou. Nepřevádějte přístupová hesla do běžného přehledu a nezaměňujte přípravu pravidel s osobním právním posouzením nakládání s konkrétním majetkem dítěte.
Dohodu průběžně společně zkontrolujte
Po několika předáních projděte skutečné nákupy, odložené peníze a nejasné potřeby. Zeptejte se, zda rozsah odpovídá původnímu záměru a zda dítě rozumí dalšímu termínu. Změnu částky či intervalu zapište od konkrétního okamžiku, aby nezmizelo předchozí zadání. Další témata propojuje rozcestník Děti a rodinné finance. Pro dospělou domácnost navazuje Rozpočet a rezerva. Smyslem kontroly je mít přehled o skutečných penězích a účelu, ne vytvořit složitou administrativu pro každý drobný nákup dítěte.
Časté otázky
Kolik kapesného musí dostávat dítě určitého věku?
Tento článek nestanovuje univerzální sazbu. Vyjděte z účelu peněz, potřeb dítěte a skutečného rodinného rozpočtu. Oddělte drobné samostatné nákupy od povinných potřeb zajištěných rodiči. Vlastní model ukazuje rozdělení a interval předání; stejná částka nemusí odpovídat jinému rozsahu výdajů, jiné domácnosti nebo jiné úrovni samostatnosti dítěte.
Je 100 korun týdně totéž jako 400 korun každý měsíc?
Pouze čtyři konkrétní předání dají 400 korun. Při 52 týdenních předáních je roční součet 5200, zatímco 12 měsíčních plateb po 400 dá 4800. Kalendář a skutečný den předávání mohou počet plateb změnit. Pro rodinný plán proto zapište konkrétní interval a roční součet, místo automatického předpokladu, že každý měsíc má přesně čtyři týdny.
Mám dát nový příspěvek hned po utracení kapesného?
Předem vyjasněte, jak řešíte volitelné nákupy a nezbytnou potřebu. Bezpečí a základní potřeby dítěte neodvozujte od úspěchu rozpočtového cvičení. Pokud poskytnete další peníze, popište jejich účel a zda jde o mimořádnou pomoc nebo změnu běžné dohody. Jinak se ztrácí přehled o skutečné pravidelné částce a očekávání dalších předání.
Počítá se odložená část na cíl jako utracené kapesné?
Přesun do vlastní obálky nebo odděleného prostoru není nákup. V přehledu dítěte rozlišujte spotřebu, přesun a zbývající peníze. Při pozdějším pořízení cílové věci zaznamenejte skutečnou úhradu jednou. Stejné peníze nemohou být současně určené na cíl i dostupné pro další drobné nákupy bez vědomé změny rozdělení.
Má být stejná částka pro sourozence?
Vyjasněte rozsah hrazených potřeb a skutečný interval pro každé dítě. Stejné číslo nemusí být stejné zadání, pokud jeden platí další dohodnuté výdaje. Dohodu vysvětlete přiměřeně a zachovejte kontrolu rodinné dostupnosti. Článek nepředepisuje výchovné pravidlo; modelové rozdělení slouží k viditelnému plánování konkrétních peněz a účelu jednotlivých plateb.


